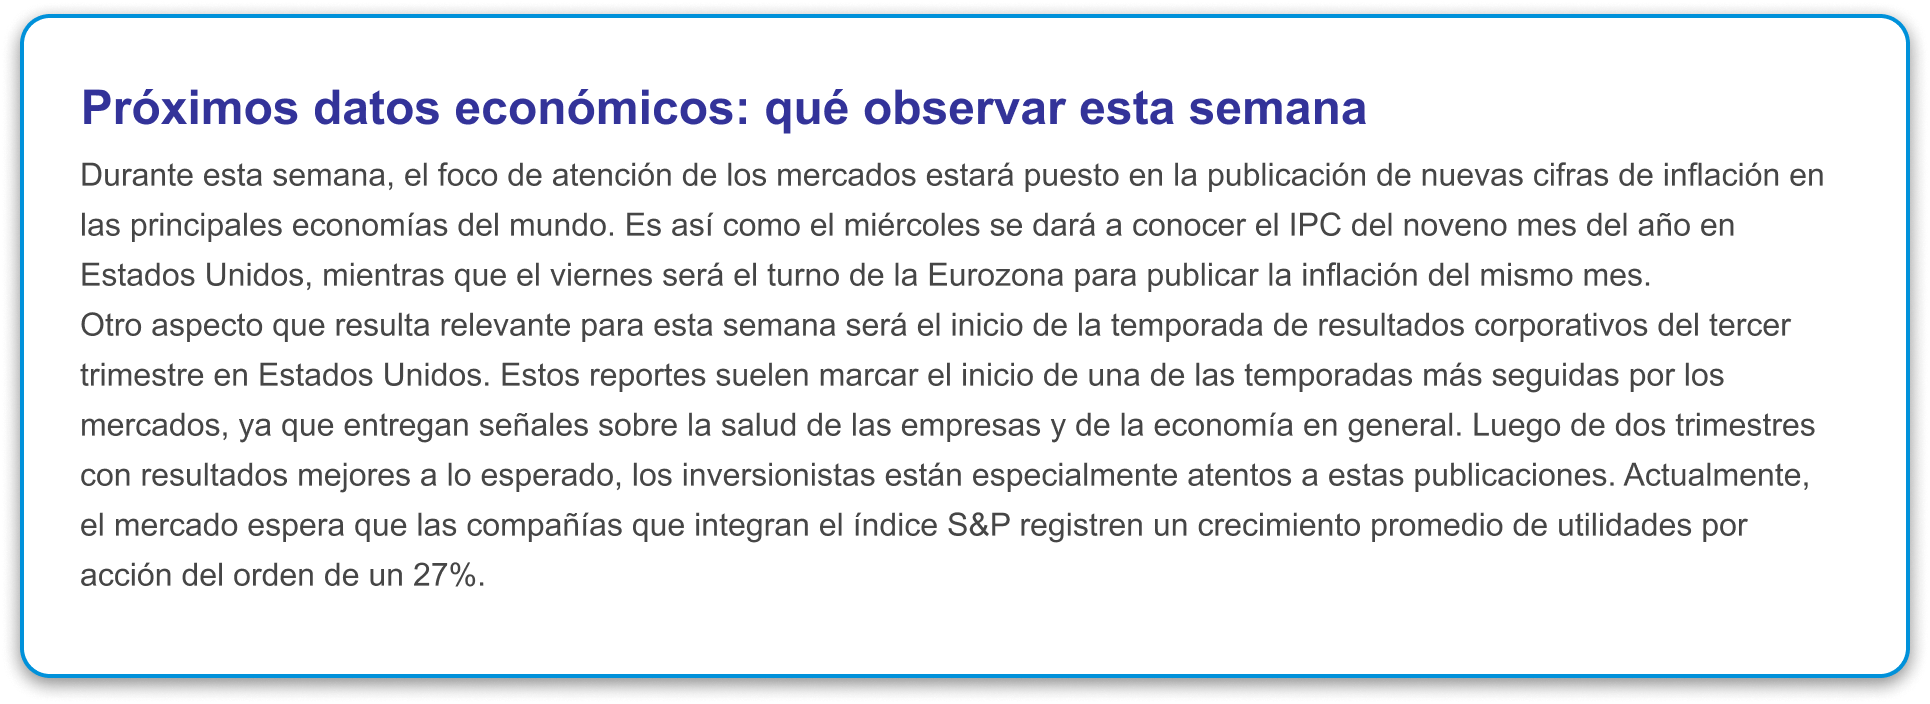
La semana pasada estuvo relativamente tranquila en materia de datos económicos relevantes y los mercados bursátiles mostraron movimientos más acotados que en semanas anteriores. En este contexto, destacó la positiva reacción de la bolsa de Brasil tras los resultados de la primera vuelta presidencial del 3 de octubre. Los inversionistas interpretaron estos resultados como una mayor probabilidad de que Flávio Bolsonaro, percibido por los inversionistas como el candidato más promercado, pueda imponerse en el balotaje, agendado para el próximo 25 de octubre.
A pocas semanas de las elecciones legislativas del 3 de noviembre, los inversionistas comienzan a poner más atención al escenario político estadounidense. En estos comicios se renovará la totalidad de la Cámara de Representantes y un tercio del Senado, por lo que su resultado podría modificar el equilibrio de poder en Washington.
Hasta ahora, la administración estadounidense ha convivido con un Congreso controlado por los republicanos en ambas cámaras. Sin embargo, las encuestas muestran una carrera más reñida en el Senado y no descartan que los demócratas puedan recuperar el control de ambas cámaras.
Dentro de las noticias macroeconómicas dadas a conocer durante la semana, destacó la publicación de las minutas de la última reunión de la Reserva Federal de Estados Unidos, celebrada el 15 y 16 de septiembre, y en donde el ente rector subió la tasa de referencia en 25 puntos base.
Las actas mostraron un amplio consenso respecto de la necesidad de mantener las tasas en niveles elevados para seguir enfrentando las presiones inflacionarias. Además, la mayoría de los miembros del comité estimó que sería apropiado realizar una nueva alza antes de fin de año.
Si bien las minutas señalan la persistencia de presiones inflacionarias en el marco de una economía que sigue a paso firme y con un empleo en buenas condiciones, muestran también que el futuro de las tasas de interés dependerá de cómo evolucione el escenario y cómo se sigan dando las cifras macroeconómicas en el futuro.
Al cierre de la semana, el mercado asignaba cerca de un 80% de probabilidad a que la Fed mantenga las tasas sin cambios en su reunión del 28 de octubre. Sin embargo, continúa esperando un aumento adicional de 25 puntos base en diciembre y otros dos adicionales, de igual cuantía, durante el primer semestre de2027.
El Fondo Monetario Internacional (FMI) actualizó sus proyecciones económicas y destacó que la economía mundial ha mostrado más resiliencia de la esperada pese a las tensiones geopolíticas y el impacto de la guerra en Medio Oriente. El organismo prevé que el crecimiento global alcance 3,1% en 2026 y 3,4% en 2027, apoyado en parte por las inversiones asociadas a la inteligencia artificial. Sin embargo, advierte que este impulso no está llegando a todos por igual y que el alza de los precios de la energía y los alimentos seguirá generando presiones inflacionarias. Estas diferencias entre países se han acentuado, con un número cada vez más reducido de economías explicando la mayor parte del crecimiento mundial.
Para Chile, las perspectivas siguen siendo más desafiantes. El FMI redujo su estimación de crecimiento para 2026 a 0,6%, una de las más bajas de la región, aunque espera una recuperación hacia 2027 con una expansión de 2,6%. El organismo también anticipa que el mercado laboral continuará débil en los próximos años, con una tasa de desempleo por sobre 9%, reflejando que la recuperación económica sería gradual. En este contexto, el principal desafío para el país sigue siendo retomar un crecimiento más dinámico que permita mejorar el empleo y avanzar en convergencia con economías más desarrolladas.
En el plano local, la noticia más destacada fue la publicación del Índice de Precios al Consumidor (IPC) correspondiente al mes de septiembre, el cual registró una variación mensual de 0,4%, ligeramente por debajo de la expectativa de mercado de 0,5%. Con ello, la variación en 12 meses se mantuvo en 4,1%, acumulando un 4% en lo que va del año. Si bien la sorpresa a la baja ha sido bien recibida, las presiones inflacionarias aún no desaparecen. Los inversionistas siguen atentos al impacto que podrían tener el nivel del tipo de cambio y los mayores costos de la energía sobre la evolución futura de los precios.
En este contexto, el mercado continúa anticipando que el Banco Central mantendrá la tasa de política monetaria en 4,5% en su próxima reunión. Además, el elevado nivel del dólar podría limitar el espacio para eventuales recortes de tasas, a pesar de que la economía local sigue mostrando señales de debilidad.
El Banco Central de Chile publicó los resultados de la Encuesta de Expectativas Económicas (EEE) de octubre, los cuales muestran que los analistas continúan esperando que la Tasa de Política Monetaria (TPM) se mantenga en 4,5% por los próximos dos años, reforzando la visión de que el Banco Central mantendrá una postura cautelosa frente a los riesgos inflacionarios. Asimismo, las expectativas de inflación a dos años permanecen ancladas en la meta de 3%, mientras que para fines de 2026 se proyecta una inflación de 4,6%, levemente superior a la estimada el mes anterior.
En materia de actividad, la encuesta volvió a recortar las perspectivas para este año, proyectando un crecimiento del PIB de apenas 0,2% en 2026, por debajo del 0,7% esperado en septiembre. Sin embargo, para 2027 los analistas elevaron su proyección de crecimiento desde 2,9% a 3,0%, reflejando expectativas de una recuperación gradual de la economía. En conjunto, los resultados de la encuesta muestran un escenario caracterizado por una actividad débil en el corto plazo, una inflación que continuaría convergiendo hacia la meta y tasas de interés que se mantendrían sin cambios por un período prolongado.