En ausencia de una gran cantidad de cifras económicas de relevancia, la semana pasada estuvo concentrada principalmente en las tensiones en Medio Oriente y en la reunión entre los presidentes de Estados Unidos y China.
Las dudas sobre el suministro mundial de petróleo impulsaron el precio del crudo y del diésel. Al mismo tiempo, Estados Unidos evaluó restringir temporalmente sus exportaciones de diésel, una medida que podría aumentar la presión sobre los precios de los combustibles. Por otra parte, Estados Unidos y China extendieron su tregua comercial hasta enero, evitando por ahora una nueva alza de aranceles.
En los mercados financieros, los principales índices bursátiles estadounidenses registraron leves avances. La atención también estuvo puesta en la tasa del bono del Tesoro de Estados Unidos a diez años, que mantuvo su tendencia al alza y cerró la semana en niveles cercanos al 5,2%.
Con el avance de la semana disminuyó el optimismo inicial generado por la reanudación de las conversaciones entre Estados Unidos e Irán. Las diferencias entre ambas partes volvieron a generar dudas sobre una pronta reapertura del estrecho de Ormuz, un paso clave para el suministro mundial de petróleo y gas.
El fin de semana, el presidente de Estados Unidos rechazó la propuesta iraní para reabrir el estrecho al considerar que no garantizaba el libre tránsito por la zona. Esto reforzó el temor a una interrupción más prolongada del suministro y volvió a impulsar el precio del petróleo.
La preocupación también se trasladó al diésel, cuyos precios alcanzaron niveles elevados ante el riesgo de una menor disponibilidad de combustibles. En este contexto, Estados Unidos evaluó restringir temporalmente sus exportaciones de diésel para proteger su mercado interno. Una medida de este tipo podría aumentar la presión sobre los precios internacionales y afectar especialmente a países que dependen de estas importaciones, entre ellos Chile.
Un precio del petróleo más alto durante un periodo prolongado podría hacer más persistentes las presiones inflacionarias y mantener elevada la volatilidad de los mercados financieros.
La semana también estuvo marcada por la reunión entre los presidentes de Estados Unidos y China. Como resultado, ambos países acordaron extender hasta el 10 de enero la tregua comercial que vencía el 10 de noviembre, evitando por ahora una nueva alza de aranceles.
El acuerdo reduce temporalmente la incertidumbre y entrega más tiempo para continuar las negociaciones. Sin embargo, todavía persisten diferencias en materias como minerales críticos, inteligencia artificial y compromisos comerciales, por lo que las conversaciones seguirán abiertas durante los próximos meses.
La extensión por un periodo breve refleja cautela por parte de ambos gobiernos y muestra que aún no existen condiciones para alcanzar un acuerdo comercial más amplio.
Los datos conocidos durante la semana mostraron que la actividad continúa creciendo a un ritmo sólido, a pesar de los precios más elevados en el petróleo y de condiciones financieras comparativamente más restrictivas que tiempo atrás. En particular, los índices PMI1 preliminares de actividad sorprendieron positivamente, reflejando que la demanda interna sigue siendo sólida y que los riesgos de una desaceleración económica continúan siendo acotados. El indicador del sector manufacturero alcanzó 57,0 puntos, superando ampliamente los 53,6 esperados, mientras que el de servicios llegó a 58,7 puntos.
Ante este escenario, los inversionistas ajustaron sus expectativas de política monetaria, aumentando las apuestas de que la Reserva Federal mantendrá las tasas altas por más tiempo. Relacionado con lo anterior, es que, al cierre de la semana pasada, las probabilidades que asigna el mercado para las próximas reuniones de política monetaria de la Reserva Federal adelantaban ya para el mes de octubre una posible nueva alza de 25 puntos con una probabilidad asociada mayor al 60%. Por su parte, otros incrementos de igual magnitud eran proyectados para enero y marzo de 2027, llegando incluso a ponerse sobre la mesa la alternativa de un alza adicional en septiembre. De concretarse todos estos movimientos, la tasa de política monetaria podría finalizar el próximo año en un rango entre 4,75% – 5,00%, aunque como hemos señalado en informes anteriores estas expectativas son bastante líquidas y se encuentran en un momento especialmente volátil.
El Banco Central de Chile publicó la semana pasada los resultados de la Encuesta de Operadores Financieros (EOF). Los encuestados redujeron de 0,6% a 0,5% su estimación para la inflación de septiembre, pero elevaron de 3,3% a 3,5% la inflación esperada para los próximos 12 meses. Esto muestra menores presiones inflacionarias en el corto plazo, aunque una mayor cautela respecto de su evolución durante el próximo año.
El Banco Central de Chile publicó la semana pasada los resultados de la Encuesta de Operadores Financieros (EOF) posterior a la reunión de política monetaria de septiembre. Los encuestados esperan que la Tasa de Política Monetaria se mantenga en 4,5% durante los próximos dos años. En inflación, redujeron de 0,6% a 0,5% su estimación para septiembre, pero elevaron de 3,3% a 3,5% la proyección para los próximos 12 meses y de 3,0% a 3,1% para los siguientes 12 meses. Para el tipo de cambio, anticipan que el dólar se ubicaría en $945 en siete días y en $940 en 28 días, siendo ambos valores mayores a la encuesta anterior.
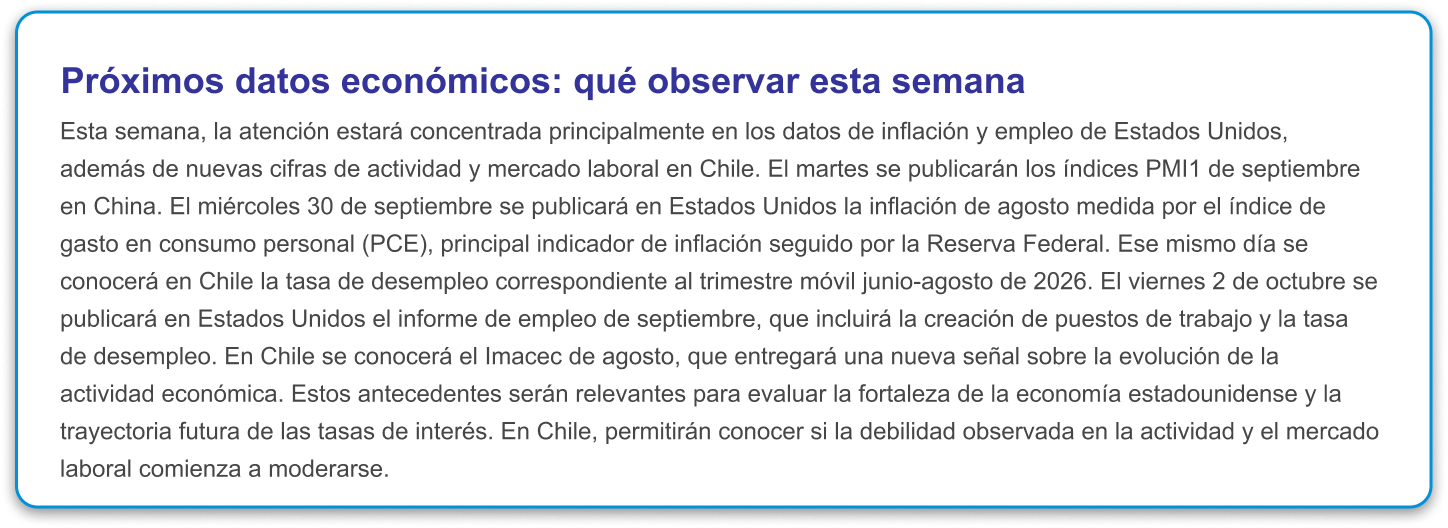
(1) Los PMI, o Índice de Gestores de Compras (por su sigla en inglés: Purchasing Managers Index), son indicadores que muestran la evolución de la actividad económica de un país o sector en particular, como manufactura o servicios. Cuando el indicador está por encima de 50, significa que el sector está creciendo, es decir, está en expansión; cuando está por debajo de 50, indica que está en contracción. Los PMI son útiles porque permiten anticipar cambios en la actividad económica a partir de las respuestas de los gerentes de compras de las empresas encuestadas.