Durante 2026, los Fondos D y E han registrado una disminución en su rentabilidad. Sabemos que una variación de este tipo puede generar preocupación, especialmente si estás cerca de pensionarte.
Por eso, queremos explicarte de manera simple qué ocurrió, por qué un fondo conservador también puede tener períodos de rentabilidad negativa y qué significa esto para tus ahorros y futura pensión.
Primero, ¿En qué invierten los Fondos D y E?
Los fondos D y E invierten principalmente en renta fija, es decir, en instrumentos como bonos. A septiembre de 2026, la renta fija representaba aproximadamente un 78% de del Fondo D y un 93% del Fondo E.
Cartera de inversión de los multifondos por instrumento
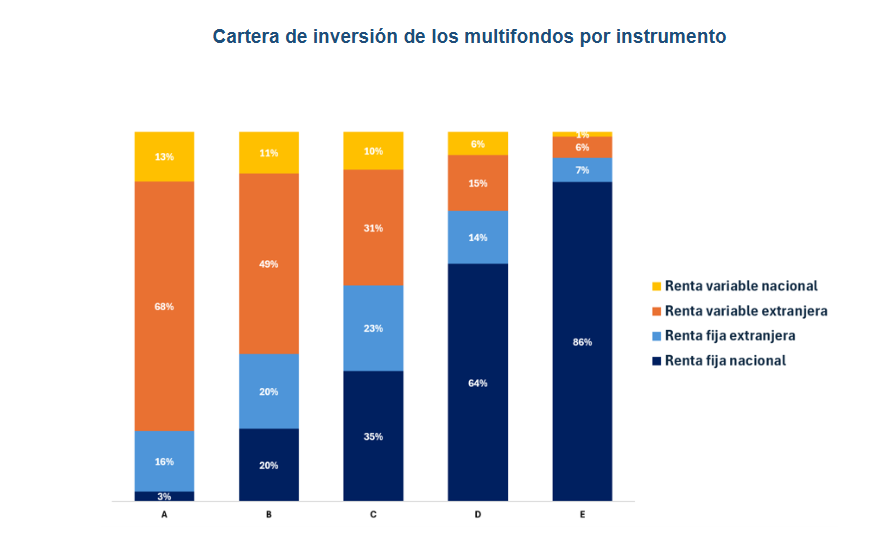
Fuente: Elaboración propia en base a datos de la Superintendencia de Pensiones a septiembre 2026.
¿Qué es un bono?
Un bono es como un préstamo. Quien lo compra presta dinero y, a cambio, recibe intereses durante un tiempo.
Que los bonos sean parte de los instrumentos de “renta fija” no significa que su valor no cambie. El precio de un bono puede subir o bajar antes de que termine, y lo que más lo mueve son las tasas de interés.
¿Qué tienen que ver las tasas de interés?
Cuando las tasas suben, aparecen bonos nuevos que pagan más intereses. Los bonos que ya existían, que pagan menos, pierden valor.
La relación puede resumirse de la siguiente manera:
Suben las tasas de interés
↓
Baja el precio de los bonos
↓
Se afecta la rentabilidad de los fondos D y E
Por eso, aunque el Fondo E sea el fondo más conservador, también puede tener períodos de rentabilidad negativa.
Este año las tasas de interés de largo plazo subieron con fuerza en Chile y en Estados Unidos. Fue una de las mayores alzas de la última década.
En Estados Unidos las tasas se mantuvieron altas por la presión de la inflación, asociada, entre otros factores, al alza del petróleo y a las tensiones geopolíticas. Eso también empujó al alza las tasas en Chile.
Este escenario afectó a los fondos según cuánto invierten en bonos. Por eso el impacto fue mayor en el Fondo E, que tiene la mayor proporción de renta fija, y menor en el Fondo D. El Fondo C también se vio afectado, pero en menor medida, porque tiene una cartera más diversificada, con una menor proporción en bonos y una mayor participación de otros instrumentos, como acciones.
Rentabilidad real de los fondos en 2026
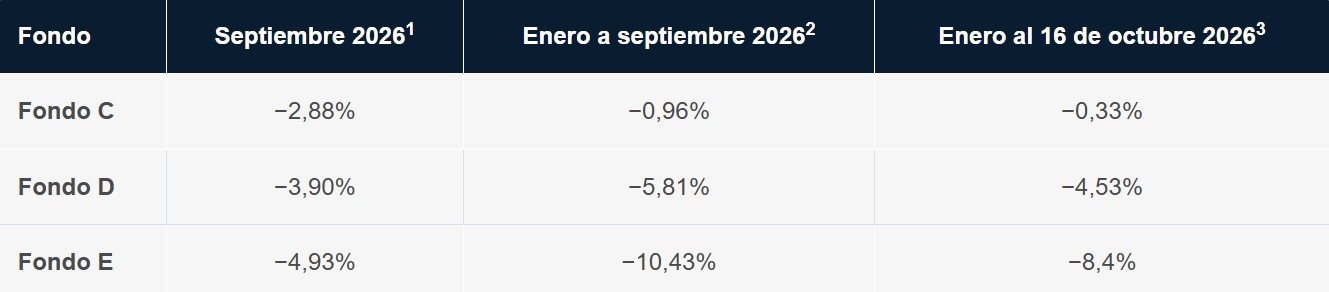
Las rentabilidades reales descuentan el efecto de la inflación. A continuación, mostramos las mismas rentabilidades en términos nominales, es decir, sin descontar la inflación.
Rentabilidad nominal de los fondos en 2026
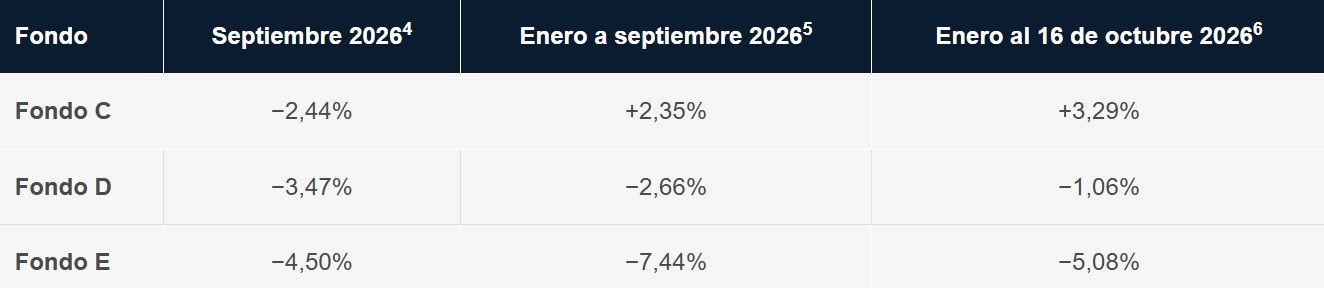
Estas rentabilidades consideran el resultado de todas las inversiones de cada fondo. Además de bonos, los fondos utilizan otros instrumentos, como los derivados de tasas de interés, que están autorizados por la normativa y permiten gestionar cuánto se ve afectado un fondo por los cambios en las tasas. Su uso aumentó después de los retiros previsionales, cuando el mercado de bonos en Chile se volvió menos profundo. Los derivados de tasas de interés son una herramienta ampliamente utilizada entre grandes inversionistas para gestionar de manera más eficiente la exposición a las tasas de interés.
Hay que tener en cuenta que los derivados son solo una parte de cada fondo, por lo que su efecto debe mirarse junto al resultado del fondo completo.
Durante 2026, el alza de las tasas internacionales también afectó a estos instrumentos. Su efecto nominal sobre el valor total del patrimonio fue de −6,35% al 30 de septiembre y de −5,66% al 16 de octubre en el Fondo C; de −6,78% y −6,25% en el Fondo D; y de −7,91% y −7,23% en el Fondo E.
En esos mismos períodos, considerando todas sus inversiones, la rentabilidad nominal de los fondos fue de +2,35% y +3,29% en el Fondo C; de −2,66% y −1,06% en el Fondo D; y de −7,44% y −5,08% en el Fondo E. Es decir, el resto de las inversiones compensó parte de ese efecto. Estas posiciones se monitorean permanentemente, dentro de los límites y controles que establece la normativa.
Entonces, ¿qué significa esto para los ahorros de los Fondos D y E?
Los ahorros que están en estos fondos disminuyeron su valor. Esa baja es real y es importante tenerla en cuenta.
Pero una baja en los ahorros no significa una baja igual en la pensión. La pensión no depende solo de cuánto se tiene ahorrado. También influyen la edad, la expectativa de vida, si tienes beneficiarios, las tasas de interés y la modalidad de pensión que se elija.
Para explicarlo de forma simple, nos fijaremos en dos de ellos, el monto ahorro y las tasas de interés.
Cuando suben las tasas, pasan dos cosas al mismo tiempo:
Por eso, si un fondo cae 10%, la pensión estimada no necesariamente cae 10%. Hay que mirar los dos efectos juntos.
Veámoslo con un ejemplo7
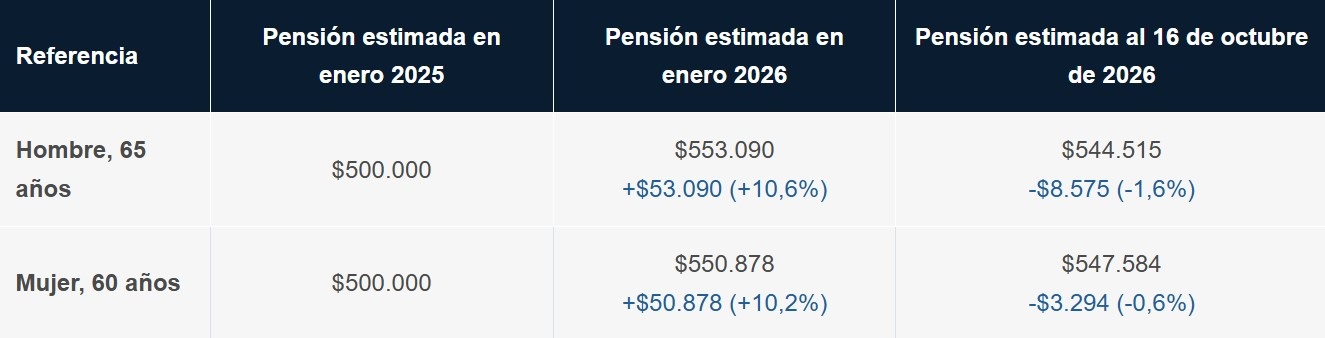
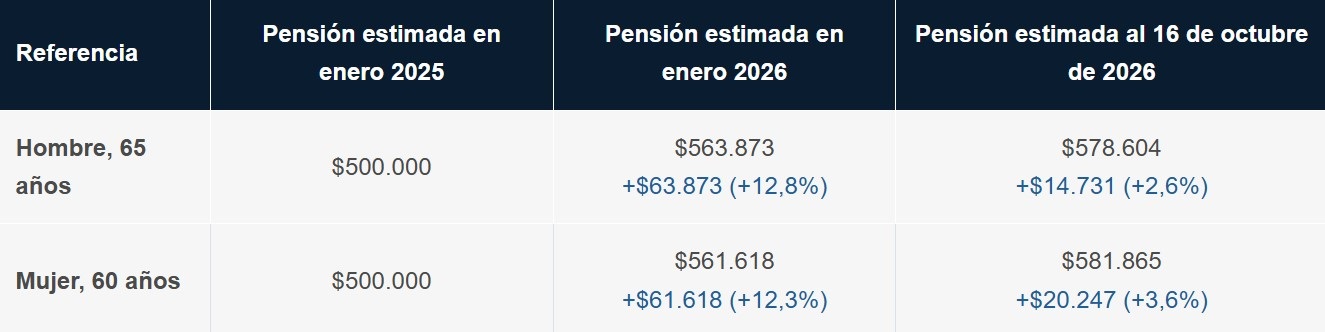
Imaginemos a una persona cuyos ahorros, en enero de 2025, le permitían una pensión estimada de $500.000 al mes. Estas tablas muestran cómo habría cambiado esa estimación si sus ahorros estaban en el Fondo E o en el Fondo D.
Fondo E8
Fondo D9
¿Qué muestran estos ejemplos?
Si miramos desde enero de 2025, la pensión estimada de hoy es más alta en ambos fondos. Parte de ese aumento se explica por la inflación, porque los montos están en pesos.
En el retiro programado, tus ahorros permanecen en tu cuenta y continúan invertidos. Con ese saldo se paga tu pensión cada mes y, una vez al año, se recalcula el monto que recibirás.
En ese recálculo influyen distintas variables, como la rentabilidad del fondo, las tasas de interés, las pensiones que recibiste durante el año, tu edad y la existencia de beneficiarios.
Estas variables actúan al mismo tiempo y algunas pueden compensar parcialmente el efecto de otras. Para entenderlo mejor, las agrupamos en dos:
Compensación entre rentabilidad y tasas
La rentabilidad modifica el valor de los ahorros que permanecen invertidos. Al mismo tiempo, las tasas de interés influyen en el saldo necesario para financiar la pensión.
Cuando las tasas suben, puede necesitarse menos saldo para financiar una misma pensión. Por eso, el efecto de las tasas puede compensar parte del impacto de una rentabilidad negativa.
Efecto de la edad y el pago de pensiones
Cada mes, la pensión se paga con el saldo de la cuenta, por lo que disminuye el número de cuotas disponibles. Al mismo tiempo, al transcurrir un año, el recálculo considera un período esperado de financiamiento menor.
Por eso, el efecto de la edad compensa parcialmente el saldo utilizado para pagar las pensiones durante el año.
Veámoslo con un ejemplo
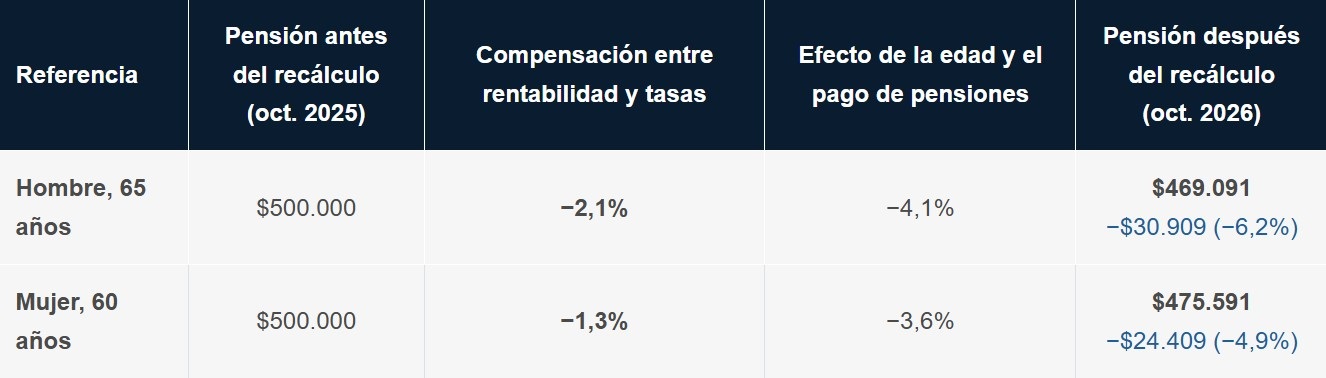
Imaginemos a dos personas que comenzaron a recibir una pensión mensual de $500.000 en octubre de 2025: un hombre de 65 años y una mujer de 60 años, ambos sin cónyuge ni beneficiarios.
Las tablas muestran cuánto reciben después del recálculo de octubre de 2026. Para facilitar su comprensión, separamos el efecto de la rentabilidad y las tasas del efecto de la edad y el pago de las pensiones.
¿Qué muestra este ejemplo?
En el Fondo E, la rentabilidad del período redujo el valor de los ahorros. Sin embargo, el alza de las tasas de interés disminuyó el saldo necesario para financiar la pensión y compensó parte de ese efecto.
Al mirar ambas variables en conjunto, el impacto fue de −2,1% en el caso del hombre y de −1,3% en el de la mujer.
Por otra parte, durante esos 12 meses se utilizaron recursos de la cuenta para pagar las pensiones. El cambio de edad compensó parcialmente ese efecto. Al considerar todas las variables, la pensión disminuyó 6,2% en el caso del hombre y 4,9% en el de la mujer.
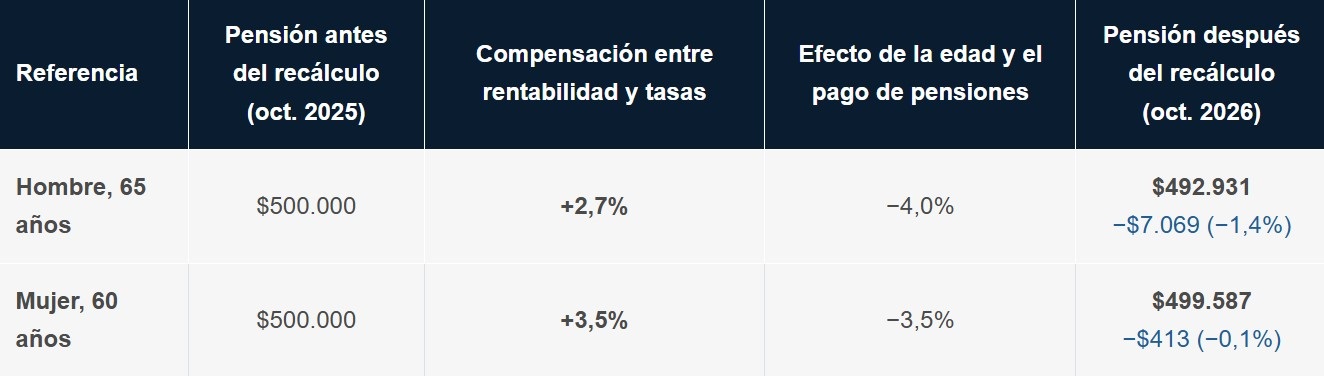
¿Qué muestra este ejemplo?
En el Fondo D, el efecto de la rentabilidad y las tasas fue positivo: +2,7% en el caso del hombre y +3,5% en el de la mujer.
Este resultado compensó gran parte del efecto asociado a la edad y al pago de las pensiones durante el año. Al considerar todas las variables, la pensión disminuyó 1,4% en el caso del hombre y 0,1% en el de la mujer.
Cada recálculo es diferente
Estos ejemplos muestran cómo interactúan las principales variables, pero el resultado de cada persona puede ser distinto. Depende, entre otros factores, de su saldo, edad, beneficiarios, fondo, pensiones recibidas, tasas vigentes y fecha de recálculo.
Por eso, una disminución en el valor de un fondo no implica necesariamente una disminución equivalente en la pensión.
Ejemplos referenciales. Los montos están expresados en pesos de cada fecha y corresponden a la pensión que recibe la persona. Los efectos se presentan por separado para facilitar su explicación, pero actúan simultáneamente y no se suman necesariamente de manera exacta. Esta información no constituye una recomendación de cambio de fondo ni de modalidad de pensión.
Si estás pensionado por Renta Vitalicia:
Te recordamos que en esta modalidad tus ahorros fueron transferidos desde tu AFP a la compañía de seguros que elegiste, por lo que tu pensión mensual se mantiene de acuerdo con las condiciones de tu Renta Vitalicia.
Una mirada de largo plazo
En Cuprum invertimos pensando en tu pensión futura. Por eso no miramos solo cuánto cambian tus ahorros en un período, sino también los riesgos que pueden afectar el objetivo de financiar tu pensión.
Como vimos, las tasas de interés mueven al mismo tiempo el valor de tus ahorros y el costo de una pensión. Nuestra estrategia busca que esos dos efectos no se alejen demasiado entre sí.
Los fondos de pensiones pasan por distintos ciclos. Por ejemplo, el Fondo E tuvo una rentabilidad real de −12,51%10 en 2021, +7,06%11 en 2022 y +8,37%12 en 2025. Desde el inicio de los multifondos en 2002, su rentabilidad real promedio es de 2,59%13 al año.
Por eso, para entender cómo te afecta, es importante no mirar solo un período, sino la evolución de tus ahorros, todo lo que influye en tu pensión y el largo plazo para el que están invertidos.
Equipo Cuprum